Seguro condominial exige revisão além da renovação automática.
Conferir riscos, valores e exclusões evita descobrir falhas na apólice somente após um sinistro.
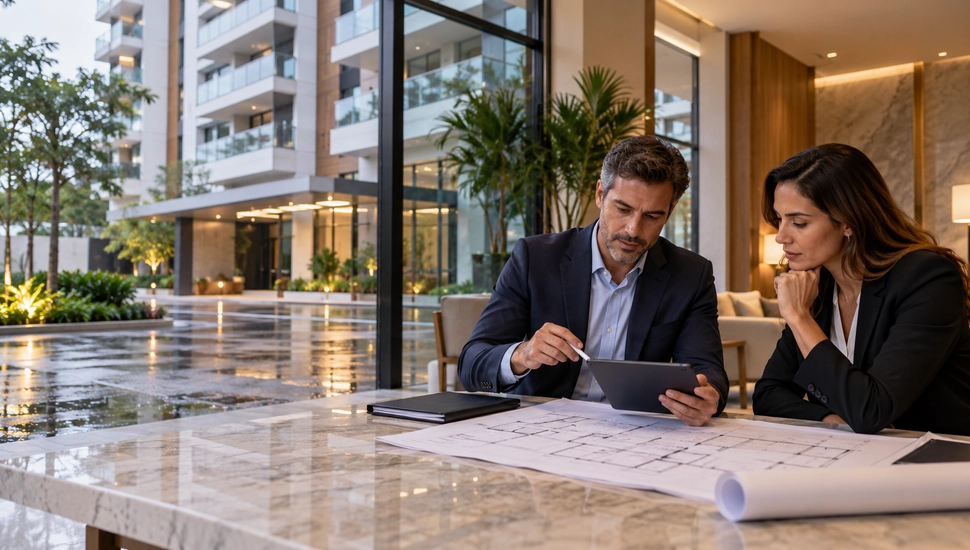
Renovar o seguro do condomínio pode parecer uma tarefa administrativa simples, mas repetir a apólice anterior sem revisar o prédio cria uma falsa sensação de proteção. Reformas, equipamentos novos, aumento do custo de reconstrução e mudanças no uso das áreas comuns alteram o risco ao longo do tempo. Quando esses fatores não entram na análise, o contrato pode continuar válido e, ainda assim, ser insuficiente diante de um prejuízo relevante.
No Brasil, o seguro de toda a edificação contra incêndio ou destruição total ou parcial é obrigatório. A proteção abrange unidades autônomas e partes comuns, mas isso não significa que todo dano imaginável esteja automaticamente coberto. A cobertura básica costuma incluir incêndio, queda de raio e explosão. Eventos como vendaval, alagamento, danos elétricos, quebra de vidros e responsabilidade civil dependem das condições contratadas.
O prédio precisa ser reavaliado
A revisão deve começar por um inventário atualizado. O síndico precisa registrar reformas, instalação de painéis solares, carregadores para veículos elétricos, academias equipadas, sistemas eletrônicos, geradores, piscinas e outras estruturas relevantes. Também é necessário verificar se lojas, escritórios ou locações existentes mudaram o perfil de ocupação informado à seguradora.
O capital segurado merece atenção especial. Ele deve guardar relação com o custo necessário para reparar ou reconstruir a edificação, e não simplesmente com o valor de mercado dos apartamentos. Terreno, localização e valorização imobiliária influenciam o preço de venda, mas não representam diretamente o custo da obra após um sinistro.
Uma boa renovação compara limites, franquias, exclusões e serviços, não apenas o preço final. Uma proposta mais barata pode reduzir a indenização disponível ou retirar coberturas importantes. O condomínio também deve conferir se a seguradora está autorizada a operar e se a documentação apresenta o número do processo do produto registrado no órgão regulador.
Seguro do prédio não protege tudo dentro da unidade
Outro erro comum é acreditar que a apólice condominial substitui o seguro residencial de cada morador. O contrato do condomínio protege principalmente a edificação e as áreas comuns, conforme seus limites. Móveis, eletrodomésticos, objetos pessoais, melhorias internas e responsabilidade do ocupante podem exigir proteção individual.
Essa diferença precisa aparecer na comunicação aos moradores. O síndico não deve prometer cobertura antes de consultar a apólice, porque duas contratações com nomes semelhantes podem ter garantias e exclusões diferentes. Em caso de dúvida, a resposta correta depende das condições gerais, especiais e particulares do contrato vigente.
Documentos e protocolo fazem parte da proteção
A administração deve manter apólice, comprovantes de pagamento, propostas, vistorias, notas fiscais e registros de manutenção organizados. Fotos atualizadas das áreas comuns ajudam a documentar o estado do patrimônio. Também convém definir quem acionará a seguradora, quem preservará evidências e quais fornecedores poderão atuar emergencialmente sem prejudicar a perícia.
Depois de um evento, a prioridade é proteger pessoas e impedir o agravamento seguro do dano. A seguradora ou o corretor deve ser comunicado rapidamente, seguindo os canais e prazos do contrato. Descartar peças, iniciar reparos definitivos ou alterar o local antes da orientação pode dificultar a apuração, salvo medidas urgentes para evitar perigo maior.
A decisão final não deve ficar restrita ao vencimento anual. Revisar a proteção sempre que o condomínio fizer uma obra importante, adquirir equipamentos ou mudar sua ocupação torna a apólice mais coerente com a realidade. Seguro adequado não elimina riscos, mas reduz a chance de uma emergência técnica se transformar também em crise financeira para todos.
Registrar essa revisão em ata e guardar a comparação das propostas também facilita a prestação de contas e as futuras renovações.
Comentários